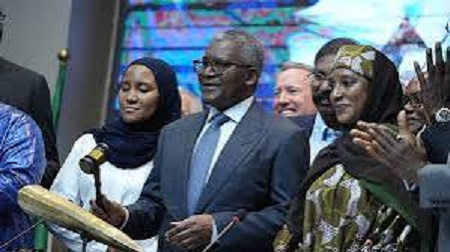
© Le milliardaire nigérian Aliko Dangote a ouvert lundi le capital le capital de sa raffinerie aux investisseurs africains , à Lagos au Nigeria - Photo: capture écran
À Lagos, Aliko Dangote a ouvert lundi le capital le capital de sa raffinerie aux investisseurs africains et fait de sa valorisation un levier pour financer son expansion.
Le milliardaire nigérian souhaite lever 1,6 milliard de dollars grâce à cette introduction en bourse, présentée comme la plus importante d’Afrique. Lors de la cérémonie de lancement, Dangote a présenté l’opération comme une introduction en bourse destinée au plus grand nombre.
Les investisseurs particuliers peuvent acheter un lot de dix actions pour environ quatre dollars.
L’annonce a suscité un fort engouement au Nigeria. Plusieurs plateformes d’investissement ont même été temporairement saturées. Mais l’opération fait aussi débat. Dangote conservera 87 % du capital, tandis que la raffinerie est valorisée à près de 49 milliards de dollars.
La cotation officielle de la raffinerie est prévue en novembre.
Valorisée environ 47,8 milliards de dollars, la raffinerie Dangote ouvre son capital à hauteur de 3,3%. Un moyen de lever près de 1,55 milliard de dollars sans accroître immédiatement la dette. Les souscriptions sont ouvertes du 14 septembre au 13 octobre.
Ce lundi 14 septembre débute pour Dangote Petroleum Refinery ce que de nombreux médias présentent déjà comme la plus grosse introduction en Bourse de l'histoire africaine. Mais la taille record de l'opération en cache une autre caractéristique : la raffinerie obtient 1,58 milliard de dollars en ne mettant en vente que 3,3 % de son capital. Autrement dit, au prix fixé, chaque tranche de 1 % de l'entreprise vaut près de 480 millions de dollars. Plus une société est valorisée cher, moins elle a besoin de céder des parts pour lever une somme donnée. C'est le levier dont dispose aujourd'hui Dangote.
Levier stratégique
Il ne s'agit pas d'une vente d'actions par Aliko Dangote. La raffinerie crée 4,1 milliards d'actions nouvelles et l'argent lui revient. À 525 nairas l'unité, elles représentent 2 152,5 milliards de nairas. Après 41,5 milliards de frais, il restera 2 111 milliards de nairas, soit environ 1,55 milliard de dollars au taux de change retenu dans le prospectus.
La valeur totale de l'entreprise à ce prix, près de 47,8 milliards de dollars, n'est encore qu'une estimation fixée par la société et ses conseils. La Bourse de Lagos donnera son propre verdict une fois les titres cotés, fin novembre selon Nairametrics. Aliko Dangote, qui contrôle aujourd'hui 87,27% du capital, en garderait environ 84,4%.
Selon le prospectus, la construction de la raffinerie a coûté environ 19 milliards de dollars, et non les 20 milliards souvent cités. Le prix proposé la valorise donc à environ deux fois et demie son coût de construction. Mais le repère le plus utile se trouve ailleurs. Entre fin juin et fin juillet, la raffinerie a vendu 7,15 milliards d'actions à un cercle restreint d'investisseurs, pour 2,5 milliards de dollars. C'est ce qu'on appelle un placement privé. Ces acheteurs ont payé en moyenne 0,35 dollar par action, ce qui valorisait l'entreprise autour de 42 milliards. Le grand public est invité à payer 0,385 dollar, soit 10% de plus, quelques semaines plus tard.
Ce prix repose sur une rentabilité toute neuve. En 2025, la raffinerie a encore perdu 475,8 millions de dollars. Au premier semestre 2026, elle a gagné 1,82 milliard. Si ce rythme se maintenait, un acheteur au prix d'offre paierait l'équivalent d'environ treize années de bénéfices. Un avantage fiscal pourrait aussi s'éroder : installée en zone franche, la raffinerie bénéficie d'exonérations d'impôt, mais à partir de 2028, les bénéfices tirés de ses ventes au Nigeria pourront être taxés.
Un prix fixé par peu d'acheteurs
Le prospectus ne dit pas qui a participé au placement privé. Un communiqué de Dangote Industries, la maison mère, daté du 18 août, en donne une partie. Près d'un quart du total, 600 millions de dollars, a été apporté par un seul véhicule d'investissement enregistré à Maurice, Pan-African Refinery Investment SPV. Il appartient à Lilium Capital Group, que préside le banquier Simon Tiemtoré, et l'opération a été montée avec Marob Strategies, présidé par Benedict Oramah. Ce même véhicule s'est engagé à acheter jusqu'à 400 millions de dollars d'actions dans l'introduction en Bourse, soit un quart de l'offre. D'après le communiqué, ses promoteurs cherchent désormais à répartir ces titres entre des fonds souverains, des gouvernements et des investisseurs institutionnels.
Le même communiqué parle d'un « programme de prise ferme » d'un milliard de dollars. Dans le langage des marchés, une prise ferme signifie que des banques ou des investisseurs s'engagent à racheter toutes les actions que le public n'achèterait pas. Le prospectus, qui est le document juridique de référence, dit exactement le contraire : l'offre n'est pas garantie. Si la demande est insuffisante, personne n'est tenu d'acheter les titres restants, et la raffinerie lèvera simplement moins d'argent.
Un dixième du chantier
L'argent de l'introduction en Bourse doit financer la seconde phase du site : ajouter 700 000 barils par jour aux 700 000 actuels, pour atteindre 1,4 million de barils. Le coût est estimé à 14,27 milliards de dollars, et la construction de la nouvelle unité de traitement du pétrole brut a commencé en janvier. Le prospectus prévoit 4,8 milliards de dollars de dépenses d'ici la fin de 2026, puis 3,9 milliards en 2027 et 3,1 milliards en 2028. En additionnant le placement privé et l'offre publique, la raffinerie aura réuni environ 4,1 milliards de dollars en quelques mois, soit moins de 30% de la facture. Le reste devra venir de ses propres recettes, de nouveaux emprunts et d'autres financements. À titre de comparaison, son activité lui a rapporté 1,27 milliard de dollars de trésorerie au premier semestre.
Sa dette a aussi changé de visage avant l'opération. Fin 2025, la raffinerie devait 6,24 milliards de dollars, dont 3,99 milliards à sa maison mère, sans aucune garantie en contrepartie. Au 30 juin, ce prêt de la maison mère était remboursé et la dette totale ramenée à 5,67 milliards. Mais cette fois, toute la dette était garantie, c'est-à-dire adossée à des biens que les prêteurs pourraient saisir en cas de défaut. Les comptes montrent en face 4 milliards de dollars encaissés au titre d'une opération baptisée « Project Coreshift », que le prospectus ne décrit pas. Sur la même période, les emprunts à long terme sont passés de 590 millions à 4,1 milliards de dollars.
En juillet, la raffinerie a encore emprunté 750 millions de dollars sur les marchés, sous forme d'obligations à 7,5% d'intérêt par an, remboursables en 2031. Certains de ses crédits bancaires coûtent davantage : le taux de référence du dollar sur les marchés, plus 6 à 7 points. Chaque dollar levé en actions plutôt qu'en dette évite ces intérêts. Il a toutefois un autre prix : les nouveaux actionnaires auront droit à leur part des bénéfices futurs.
Le prospectus met en avant un indicateur rassurant. Au 30 juin, la dette de la raffinerie, une fois déduite sa trésorerie, équivalait à un peu plus de trois mois de résultats d'exploitation. Mais cette trésorerie de 4,27 milliards comprenait environ 2,24 milliards tout juste versés par les investisseurs du placement privé. Sans cet apport, on se rapproche plutôt de huit mois, selon nos calculs. Cela reste raisonnable, mais la bonne santé affichée doit une partie de son éclat à l'argent qui vient d'être levé.
Le premier test tombe avant la fin de l'année : 4,8 milliards de dollars à engager d'ici décembre, trois fois ce que rapportera l'introduction en Bourse. La façon dont Dangote financera cette somme, par de nouvelles actions vendues à ce niveau de prix ou par davantage de dette, dira ce que vaut réellement le levier.
Par Africa24monde avec RSA et Idriss Linge, Ecofin.